Chung cư TP HCM: Sức cầu hạ nhiệt, đâu là điểm đảo chiều cho nhà đầu tư?
📑 Mục lục bài viết (6 mục)
- 1. Sức cầu chung cư TP HCM giảm sâu: Thực trạng và nguyên nhân
- › Thanh khoản thị trường căn hộ: Áp lực từ nguồn cung và tâm lý
- 3. Giá sơ cấp neo cao, thứ cấp điều chỉnh: Cơ hội cho nhà đầu tư thực chiến
- › Diễn biến giá trên hai thị trường
- › Chiến lược của chủ đầu tư và lựa chọn của nhà đầu tư
- 6. Bảng tổng hợp biến động giá và nhu cầu thị trường tháng 8
Nhu cầu tìm mua chung cư TP HCM giảm 14% trong tháng 8, kéo theo giá thứ cấp điều chỉnh. Chuyên gia phân tích cơ hội và thách thức cho nhà đầu tư.
Sức cầu chung cư TP HCM giảm sâu: Thực trạng và nguyên nhân
Thị trường căn hộ TP HCM đang chứng kiến giai đoạn điều chỉnh rõ rệt. Tháng 8 vừa qua, nhu cầu tìm mua chung cư tại thành phố này giảm 14%, trong khi tỷ lệ hấp thụ sơ cấp chỉ đạt vỏn vẹn 11%. Điều này khiến giá thứ cấp tại một số dự án bắt đầu có dấu hiệu điều chỉnh, tạo ra những thách thức nhưng cũng mở ra cơ hội cho nhà đầu tư.
Dữ liệu từ chuyên trang Batdongsan cho thấy, tổng nhu cầu tìm mua nhà đất tại TP HCM đã giảm 16% trong tháng 8 so với tháng trước. Phân khúc căn hộ chịu ảnh hưởng mạnh nhất với mức giảm 14%, cao hơn so với đất nền (giảm 10%) và nhà liền thổ (giảm 13%). Lượng tin rao bán chung cư cũng giảm 13%, phản ánh sự thận trọng từ cả người mua lẫn người bán.
Một số dự án từng thu hút sự quan tâm lớn nay cũng ghi nhận mức giảm tìm kiếm đáng kể. Đơn cử, Sunrise Riverside giảm 11% và Victoria Village giảm 5% lượng tìm kiếm. Diễn biến này cho thấy sức cầu căn hộ đang chậm lại sau giai đoạn phục hồi ngắn ngủi, khi người mua ngày càng cân nhắc kỹ lưỡng trước mặt bằng giá cao và áp lực lãi suất vay.
Thanh khoản thị trường căn hộ: Áp lực từ nguồn cung và tâm lý
Theo số liệu của DKRA Consulting, thanh khoản thị trường căn hộ TP HCM và các tỉnh lân cận giảm sâu trong tháng 8. Mặc dù có gần 10.000 căn hộ đang chào bán, trong đó TP HCM chiếm hơn 9.300 căn (tương đương 94% nguồn cung sơ cấp), nhưng lượng tiêu thụ toàn thị trường chỉ đạt 1.055 căn. Tỷ lệ hấp thụ sơ cấp chỉ khoảng 11%, giảm 36% so với tháng 7.
Có ba yếu tố chính đang gây áp lực lên sức mua:
- Tâm lý tháng Ngâu: Đây là yếu tố truyền thống khiến giao dịch BĐS chững lại vào tháng 7 âm lịch.
- Mặt bằng lãi suất vay: Lãi suất cho vay chưa có dấu hiệu hạ nhiệt, khiến người mua sử dụng đòn bẩy tài chính trở nên thận trọng hơn. Nỗi sợ lãi suất thả nổi sau thời gian ưu đãi là gánh nặng tâm lý lớn.
- Giá bán sơ cấp cao: Giá căn hộ sơ cấp vẫn neo ở mức cao, tạo rào cản lớn cho khả năng tiếp cận của đa số người mua.
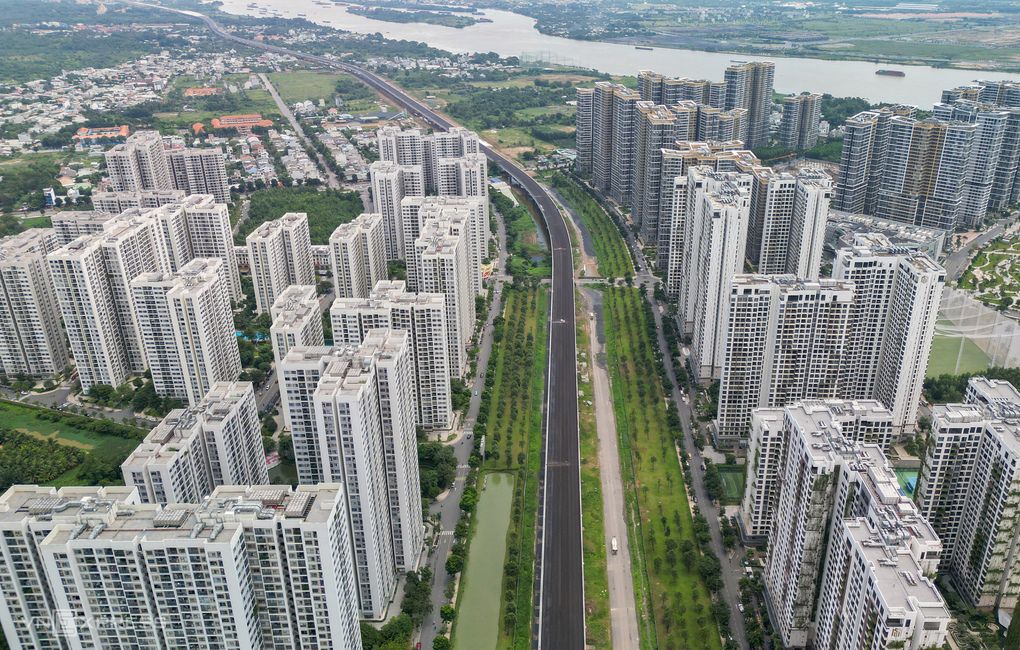
Giá sơ cấp neo cao, thứ cấp điều chỉnh: Cơ hội cho nhà đầu tư thực chiến
Trong bối cảnh sức mua chậm lại, thị trường đang chứng kiến sự phân hóa rõ rệt về giá. Giá căn hộ trên thị trường thứ cấp bắt đầu có dấu hiệu điều chỉnh, trong khi giá sơ cấp vẫn neo cao.
Diễn biến giá trên hai thị trường
Theo DKRA, giá căn hộ sơ cấp bình quân tại TP HCM sau sáp nhập khoảng 73 triệu đồng/m2. Mức này tại Đồng Nai khoảng 52 triệu đồng/m2, còn Tây Ninh hơn 48 triệu đồng/m2. Batdongsan cũng ghi nhận mặt bằng giá sơ cấp căn hộ TP HCM tiếp tục tăng thêm 1% trong tháng 8, trung bình hơn 70 triệu đồng/m2. Điều này cho thấy chi phí phát triển dự án, tiền đất và xây dựng vẫn là yếu tố đẩy giá sơ cấp lên cao, đồng thời nguồn cung vừa túi tiền còn hạn chế.
Ngược lại, sức mua chậm khiến giá căn hộ trên thị trường thứ cấp bắt đầu điều chỉnh. Dữ liệu Batdongsan ghi nhận, trong quý III so với quý II, phần lớn dự án thứ cấp nằm trong nhóm được quan tâm nhiều có giá rao bán giảm 1-6%. Đây là sự điều chỉnh của người bán trước thanh khoản chậm, đặc biệt là những người cần bán nhanh hoặc chịu áp lực tài chính, họ có xu hướng thu hẹp biên độ lợi nhuận kỳ vọng.
“Sự điều chỉnh giá thứ cấp chưa phải là một đợt giảm giá diện rộng, mà chủ yếu phản ánh áp lực tài chính và nhu cầu thoát hàng của một bộ phận nhà đầu tư. Đây là thời điểm vàng để người mua có thêm dư địa thương lượng, đặc biệt với những dự án có sổ hồng riêng và pháp lý hoàn chỉnh.”
Chiến lược của chủ đầu tư và lựa chọn của nhà đầu tư
Các chủ đầu tư trên thị trường sơ cấp vẫn giữ giá niêm yết cao nhưng có xu hướng tăng chiết khấu, hỗ trợ lãi suất hoặc giãn tiến độ thanh toán. Đây là cách họ giảm gánh nặng tài chính cho người mua mà không làm giảm giá trị thương hiệu của dự án. Đối với nhà đầu tư, việc tận dụng các chính sách ân hạn nợ gốc, hỗ trợ lãi suất có thể giảm thiểu chi phí cơ hội của dòng tiền.
Chuyên gia nhận định, sức mua căn hộ sẽ tiếp tục phân hóa mạnh mẽ trong thời gian tới. Những dự án có pháp lý hoàn chỉnh, tiến độ xây dựng tốt, vị trí đắc địa với hạ tầng kết nối thuận tiện và chính sách tài chính phù hợp khả năng chi trả sẽ dễ duy trì thanh khoản hơn. Ngược lại, các sản phẩm có giá cao nhưng thiếu lợi thế về vị trí hoặc tiện ích sẽ chịu áp lực điều chỉnh lớn hơn, tiềm ẩn rủi ro chậm tiến độ hoặc đắp chiếu.
Nhà đầu tư cần đặc biệt chú ý đến các yếu tố như quy hoạch 1/500, khả năng cấp sổ hồng riêng, và uy tín của chủ đầu tư để tránh nỗi sợ mua phải dự án chậm tiến độ hoặc vướng mắc pháp lý. Thị trường đang sàng lọc mạnh mẽ, và chỉ những sản phẩm thực sự có giá trị nội tại mới giữ được sức hút.
Bảng tổng hợp biến động giá và nhu cầu thị trường tháng 8
| Chỉ số | TP HCM | Bình Dương cũ | Bà Rịa - Vũng Tàu cũ |
|---|---|---|---|
| Nhu cầu tìm mua nhà đất | Giảm 16% | Giảm 18% | Giảm 17% |
| Nhu cầu tìm mua căn hộ | Giảm 14% | N/A | N/A |
| Giá sơ cấp bình quân (DKRA) | ~73 triệu/m2 | N/A | N/A |
| Giá sơ cấp bình quân (Batdongsan) | >70 triệu/m2 (tăng 1%) | N/A | N/A |
| Giá thứ cấp (Q3 so với Q2) | Giảm 1-6% (một số dự án) | N/A | N/A |
Nguồn tổng hợp & tham khảo: https://vnexpress.net/nhu-cau-mua-chung-cu-tp-hcm-ha-nhiet-5120058.html
