Nợ vay bất động sản niêm yết quý II/2026: Đỉnh 15 quý và dòng tiền tỷ đô của Vinhomes
📑 Mục lục bài viết (5 mục)
Nợ vay của doanh nghiệp bất động sản niêm yết tăng hơn 60.000 tỷ đồng trong quý II/2026, đạt 360.240 tỷ đồng, mức cao nhất 15 quý. Vinhomes chiếm 82% mức tăng, thị trường trái phiếu phục hồi mạnh mẽ.
Thị trường bất động sản Việt Nam đang chứng kiến những biến động đáng chú ý về dòng vốn, đặc biệt là từ các doanh nghiệp niêm yết. Quý II/2026 ghi nhận sự gia tăng đột biến trong nợ vay, đẩy tỷ lệ nợ vay/vốn chủ sở hữu lên mức cao nhất trong 15 quý gần đây. Diễn biến này đặt ra nhiều câu hỏi về sức khỏe tài chính của ngành và triển vọng phục hồi.
Nợ vay bất động sản niêm yết chạm đỉnh 15 quý
Theo số liệu từ S&I Ratings, tổng dư nợ vay của nhóm doanh nghiệp bất động sản niêm yết đã mở rộng đáng kể trong quý II/2026, đạt 360.240 tỷ đồng. Con số này tăng 20,3% so với quý trước, tương đương mức tăng ròng 60.897 tỷ đồng chỉ trong một quý.
Hệ quả là tỷ lệ nợ vay/vốn chủ sở hữu của ngành đã vọt lên 0,72 lần, từ mức 0,61 lần cuối quý I/2026. Đây là mức cao nhất được ghi nhận trong 15 quý gần nhất, phản ánh nhu cầu vốn lớn của các chủ đầu tư.
Đáng chú ý, tỷ trọng nợ dài hạn trong tổng dư nợ đã tăng từ 63,1% lên 67,3%. Điều này cho thấy dòng vốn mới chủ yếu được sử dụng để giải ngân cho việc triển khai và phát triển các dự án, thay vì chỉ xoay vòng thanh khoản ngắn hạn.
Vinhomes (VHM) đóng vai trò chủ đạo trong đà tăng nợ vay này. Riêng doanh nghiệp này đã vay thêm hơn 50.000 tỷ đồng, chiếm khoảng 82% tổng mức tăng của toàn ngành. Novaland (NVL) cũng ghi nhận mức tăng nợ vay hơn 4.000 tỷ đồng trong cùng kỳ.
Bức tranh doanh thu và lợi nhuận: Vinhomes “gánh” cả ngành
Trong phạm vi thống kê 31 doanh nghiệp bất động sản niêm yết của S&I Ratings, tổng doanh thu quý II/2026 đạt 137.271 tỷ đồng, tăng 150,2% so với cùng kỳ năm trước. Lợi nhuận sau thuế cũng tăng mạnh 349,6%, đạt 57.669 tỷ đồng.
Tuy nhiên, sự tăng trưởng ấn tượng này phần lớn đến từ Vinhomes. Doanh nghiệp này chiếm tới 86% tổng doanh thu và 90% tổng lợi nhuận của cả nhóm. Khi loại trừ kết quả của VHM, doanh thu của 30 doanh nghiệp còn lại gần như đi ngang, thậm chí giảm nhẹ 3,7% so với cùng kỳ.
Lợi nhuận sau thuế của nhóm 30 doanh nghiệp này vẫn tăng, nhưng chủ yếu nhờ các khoản thu nhập tài chính đột biến, không phản ánh sức khỏe kinh doanh cốt lõi từ hoạt động phát triển dự án.
Thị trường trái phiếu doanh nghiệp: Kênh dẫn vốn chủ lực trở lại
Trong bối cảnh tín dụng ngân hàng còn hạn chế, thị trường trái phiếu doanh nghiệp đã ghi nhận sự phục hồi mạnh mẽ trong quý II/2026, cả về hoạt động phát hành và giao dịch thứ cấp. Đây là kênh dẫn vốn quan trọng cho các doanh nghiệp bất động sản.
- Tổng giá trị phát hành trái phiếu doanh nghiệp 6 tháng đầu năm 2026: Khoảng 275,4 nghìn tỷ đồng.
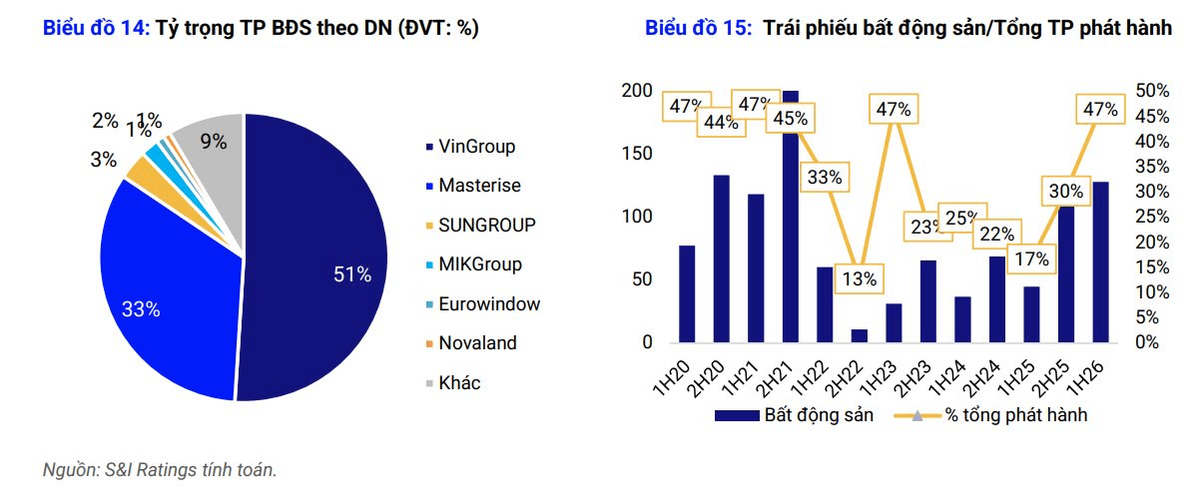
- Trái phiếu bất động sản H1/2026: 128,2 nghìn tỷ đồng, chiếm 46,5% tổng phát hành.
- Trái phiếu bất động sản Q2/2026 riêng lẻ: 102,4 nghìn tỷ đồng, tăng 228% so với cùng kỳ, chiếm 43,8% thị trường.
Đáng chú ý, 83,9% lượng phát hành trái phiếu bất động sản trong quý II/2026 đến từ ba ông lớn: Vingroup, Masterise và Sun Group. Điều này cho thấy sự tập trung dòng vốn vào các doanh nghiệp lớn, có uy tín và khả năng tiếp cận thị trường tốt hơn.
Lãi suất phát hành trái phiếu đang có xu hướng tăng rõ rệt trong năm 2026. Lãi suất bình quân của nhóm bất động sản đạt khoảng 11,4% trong quý II và 11,3% trong 6 tháng đầu năm 2026. Mức cao nhất ghi nhận lần lượt là 12,5% và 13,5%, cho thấy chi phí huy động vốn đang đắt đỏ hơn.
Áp lực đáo hạn và chậm trả
Áp lực đáo hạn trái phiếu vẫn hiện hữu. Tổng giá trị đáo hạn trái phiếu bất động sản trong năm 2027 dự kiến đạt 156.521 tỷ đồng, tăng 16% so với giá trị đáo hạn năm 2026. Đây là một thách thức lớn đòi hỏi các doanh nghiệp phải có kế hoạch tài chính vững chắc.
Thị trường cũng ghi nhận 28 lô trái phiếu bất động sản chậm trả trong năm 2026, với tổng giá trị 28.558 tỷ đồng. Trong đó, các tên tuổi như Novaland, Vạn Thịnh Phát, Hưng Thịnh chiếm phần lớn với 19.120 tỷ đồng, phản ánh những khó khăn thanh khoản cục bộ vẫn còn tồn tại.
Đánh giá và triển vọng: Cần nhìn nhận đa chiều
Sự gia tăng nợ vay và phục hồi của thị trường trái phiếu trong quý II/2026 cho thấy ngành bất động sản đang nỗ lực tìm kiếm nguồn vốn để tái khởi động các dự án. Việc tỷ trọng nợ dài hạn tăng lên là tín hiệu tích cực, cho thấy dòng tiền đang được định hướng vào phát triển dự án thay vì chỉ giải quyết thanh khoản ngắn hạn.
Tuy nhiên, sự phụ thuộc lớn vào một vài doanh nghiệp đầu ngành như Vinhomes trong cả tăng trưởng doanh thu, lợi nhuận và nợ vay cho thấy bức tranh chung của thị trường vẫn còn phân hóa. Các doanh nghiệp nhỏ và vừa vẫn đối mặt với nhiều khó khăn trong việc tiếp cận vốn và duy trì hoạt động.
Áp lực đáo hạn trái phiếu lớn trong năm 2027 cùng với lãi suất huy động vốn tăng cao sẽ tiếp tục là thách thức. Khả năng tái cấu trúc nợ và huy động vốn mới với chi phí hợp lý sẽ quyết định khả năng vượt khó của nhiều doanh nghiệp trong giai đoạn tới.
Nguồn tổng hợp & tham khảo: https://cafef.vn/no-vay-cua-doanh-nghiep-bat-dong-san-niem-yet-tang-hon-60000-ty-dong-chi-sau-1-quy-len-muc-cao-nhat-15-quy-188260913161155141.chn
